

Mon Epargne Entreprise

- 565.00 Avis
- 4,6
- Téléchargements
- 100 000+
Notre avis sur Mon Epargne Entreprise — Visiter Mobxio
Gérer une épargne salariale depuis un téléphone peut sembler simple, jusqu’au moment où l’on cherche un document, une opération ou une information au mauvais endroit. J’ai testé Mon Epargne Entreprise comme une application financière mobile, avec une attention particulière portée à ce qui se passe lorsque la connexion est bonne, instable ou absente. Mon impression générale est claire : c’est un outil surtout pensé pour consulter et suivre son épargne d’entreprise, pas pour remplacer une banque mobile complète.
L’application est proposée gratuitement par BNP PARIBAS et s’adresse à un public très précis : les salariés qui disposent d’un dispositif d’épargne d’entreprise géré dans cet environnement. Elle est classée dans la catégorie finance, avec une note moyenne de 4,6 basée sur environ 9 800 évaluations. Ce niveau d’appréciation suggère une expérience globalement convaincante, mais il ne dispense pas de vérifier si votre entreprise et votre contrat sont bien compatibles avant d’en attendre davantage.
Une application utile quand l’épargne salariale doit rester accessible
Le premier intérêt de Mon Epargne Entreprise est de rassembler sur mobile un sujet que l’on consulte souvent de manière irrégulière. L’épargne salariale n’est pas forcément une opération quotidienne : on y pense au moment d’une participation, d’un intéressement, d’un changement professionnel ou d’un besoin de comprendre ses placements. Dans ce contexte, une application dédiée évite de devoir retrouver un ancien courrier ou de passer systématiquement par un ordinateur.
À l’ouverture, je la vois davantage comme un tableau de bord personnel que comme une application bancaire généraliste. Cette distinction est importante. Si vous cherchez à gérer votre compte courant, vos cartes, vos virements habituels ou votre budget mensuel, ce n’est pas le bon outil. En revanche, pour garder un œil sur une épargne liée à votre vie professionnelle, l’approche spécialisée est plus cohérente.
Le fait que l’application soit gratuite facilite l’essai, mais l’absence de coût ne signifie pas qu’elle soit pertinente pour tout le monde. Son utilité dépend d’abord de votre accès réel à un dispositif d’épargne d’entreprise. Une personne qui n’a jamais bénéficié d’un plan d’épargne salarial risque de ne rien y trouver d’intéressant, tandis qu’un salarié qui reçoit régulièrement des informations sur son épargne peut y gagner un accès plus direct.
La version actuelle est la 12.0.0 et l’application demande au minimum iOS ou Android 11. Cela mérite d’être vérifié avant l’installation, surtout si vous utilisez un ancien téléphone professionnel ou un appareil conservé plusieurs années. La classification PEGI 3 indique une application adaptée à un large public, ce qui correspond bien à son usage financier non ludique.
Ce que la connexion change réellement
Dans une application financière, la connexion n’est pas un détail technique : elle conditionne la fiabilité de ce que l’on voit. Les informations d’épargne doivent être récupérées depuis le service associé au compte, et je recommande donc de consulter les montants ou les opérations avec une connexion stable, particulièrement lorsque vous êtes dans les transports, dans un bâtiment où le réseau passe mal ou à l’étranger.
Le cas le plus parlant est celui d’une personne qui reçoit une notification concernant son épargne d’entreprise pendant une pause au travail. Elle ouvre l’application pour vérifier la situation, mais le réseau mobile est faible à l’intérieur du bâtiment. Dans ce scénario, le problème n’est pas forcément l’application elle-même : une page qui tarde à s’afficher ou une information qui ne se met pas à jour peut simplement refléter une communication incomplète avec le service distant. Je conseille de ne pas interpréter une absence d’affichage comme une modification de votre épargne.
La bonne habitude consiste à attendre le chargement complet avant de prendre une décision. Si vous consultez une valeur, un mouvement ou un document important, évitez de fermer l’application dès les premières secondes. Une connexion Wi-Fi fiable peut être préférable au réseau mobile dans les zones encombrées, mais je resterais prudent sur les réseaux publics ouverts lorsqu’il s’agit de données financières.
Cette dépendance au réseau influence aussi l’organisation personnelle. Je préfère consulter l’application à un moment calme, plutôt que juste avant une échéance, lorsque je risque de devoir agir rapidement. Pour une simple vérification, quelques secondes supplémentaires sont acceptables. Pour une opération ou la lecture d’un document important, mieux vaut prévoir une marge et ne pas attendre le dernier moment.
Un usage mobile pratique dans plusieurs situations concrètes
Le format mobile prend tout son sens lors d’un changement de situation professionnelle. Après une mutation, une période de congé ou un départ d’entreprise, on peut avoir besoin de retrouver rapidement des informations liées à son épargne. Une application installée sur le téléphone est plus facile à consulter qu’un dossier papier rangé chez soi, surtout lorsque la question se présente au moment d’un rendez-vous ou d’une démarche administrative.
Je trouve également l’usage pertinent pour les salariés qui ne consultent pas souvent leur épargne. Une visite occasionnelle permet de reprendre contact avec le dossier sans devoir se souvenir d’une adresse web, d’un chemin de navigation ou d’un ancien message. Cela ne transforme pas l’épargne salariale en activité quotidienne, mais réduit la friction au moment où l’on veut simplement comprendre où l’on en est.
Un autre cas concret concerne la préparation d’une décision. Avant de choisir entre conserver une somme dans le dispositif ou examiner une autre possibilité prévue par son contrat, il est utile de consulter les informations disponibles depuis son mobile. L’application peut alors servir de point de départ pour rassembler les éléments nécessaires, sans que cela signifie qu’elle fournisse à elle seule un conseil personnalisé.
Je déconseille toutefois de l’utiliser dans la précipitation. Un téléphone est pratique, mais son petit écran peut rendre la lecture de documents ou de détails financiers moins confortable qu’un ordinateur. Pour une consultation rapide, le mobile suffit. Pour comparer plusieurs informations, relire attentivement des conditions ou conserver une vision d’ensemble, un écran plus grand reste souvent préférable.
La mobilité a aussi un revers : le téléphone est un appareil personnel que l’on peut perdre, prêter ou remplacer. Il faut donc protéger l’accès avec les mécanismes de sécurité disponibles sur son appareil et éviter de consulter ses informations financières sur un téléphone partagé. Ce conseil n’est pas propre à BNP PARIBAS, mais il devient particulièrement important lorsqu’une application concentre des données liées à l’emploi et à l’épargne.
Que faire en cas d’échec de chargement ou d’interruption ?
La première réaction face à une page qui ne s’ouvre pas devrait être de distinguer trois situations : une connexion insuffisante, une session arrivée à son terme ou un problème temporaire du service. Fermer puis relancer l’application peut aider, mais je déconseille de multiplier les tentatives si l’écran reste bloqué. Il vaut mieux vérifier la connexion, attendre un peu et recommencer dans un environnement plus stable.
Si une action semble interrompue, ne la répétez pas immédiatement sans vérifier son état. Dans une application financière, le risque le plus gênant n’est pas seulement de perdre du temps : c’est de ne pas savoir si une demande a été prise en compte. Avant de recommencer, je regarderais si l’écran réapparaît après reconnexion, si un message de confirmation est visible ou si l’historique reflète déjà l’action.
Cette méthode est particulièrement utile pendant un déplacement. Dans un train ou un parking souterrain, la connexion peut disparaître au mauvais moment. Je préfère attendre d’être à l’arrêt, avec un réseau régulier, avant de reprendre une démarche importante. Le téléphone donne une impression d’immédiateté, mais l’épargne salariale mérite une approche plus posée qu’une simple application de messagerie.
En cas de changement de téléphone, je conseille aussi de ne pas supprimer trop vite l’ancien accès avant d’avoir vérifié que l’identification fonctionne sur le nouvel appareil. Les applications financières peuvent demander une reconnexion ou une validation supplémentaire après une installation. Même si ce parcours reste normal, il peut devenir frustrant si l’on découvre le problème au moment où l’on a besoin d’un document.
Mon conseil le plus pratique est de conserver dans un endroit sûr les informations nécessaires pour retrouver son accès, sans les stocker en clair dans une note facilement visible. Si l’application demande une vérification supplémentaire, prenez le temps de suivre la procédure officielle plutôt que de chercher une solution improvisée. Pour une épargne liée au travail, la récupération d’accès peut être plus sensible qu’une simple réinitialisation de compte sur un service de loisir.
Limiter les données consommées sans perdre le fil
Une application d’épargne n’a pas besoin d’être ouverte en permanence. Pour réduire la consommation de données et éviter les consultations inutiles, je recommande de regrouper les vérifications : par exemple après avoir reçu une information de l’employeur, avant un rendez-vous administratif ou lors d’un moment réservé à la gestion personnelle. Cette routine est plus raisonnable que d’actualiser l’écran plusieurs fois par jour.
Le Wi-Fi domestique convient bien aux consultations longues, notamment lorsqu’il faut parcourir plusieurs écrans ou lire des documents. Sur le réseau mobile, je réserverais l’application aux vérifications brèves, surtout si votre forfait est limité. Le véritable gain ne vient pas d’une mesure précise, mais d’un usage plus intentionnel : ouvrir l’application quand une question existe, puis la fermer une fois la réponse obtenue.
Les notifications méritent également une réflexion. Elles peuvent attirer l’attention sur une nouvelle information, mais trop d’alertes finissent par banaliser les messages importants. Je garderais uniquement les notifications réellement utiles à mon suivi et je consulterais les détails dans l’application plutôt que de me fier à un aperçu affiché sur l’écran verrouillé. Cela protège mieux la confidentialité dans les transports, au bureau ou à la maison avec d’autres personnes.
Je ferais la même distinction pour les captures d’écran. Elles peuvent sembler pratiques pour garder une trace, mais elles créent une copie supplémentaire de données financières dans la galerie du téléphone et parfois dans une sauvegarde automatique. Lorsque l’information doit être conservée, un document officiel ou un espace de stockage protégé me paraît préférable à une image oubliée parmi les photos personnelles.
La gestion des données ne concerne pas seulement la quantité consommée. Elle concerne aussi le contexte dans lequel l’information circule. Je déconseille de laisser l’application ouverte sur un écran visible ou de consulter ses détails dans un lieu où quelqu’un peut lire par-dessus votre épaule. La mobilité apporte de la liberté, mais elle exige une attention particulière à la confidentialité.
Face aux alternatives habituelles, une spécialisation qui a ses limites
L’alternative la plus évidente est le site web consulté depuis un navigateur. Celui-ci peut être plus confortable pour lire de longues pages, comparer des informations ou télécharger et classer des documents. Mon Epargne Entreprise a toutefois l’avantage pratique d’être déjà présente dans l’environnement mobile, ce qui réduit le nombre d’étapes pour une consultation rapide.
Une autre alternative consiste à attendre les relevés ou les communications de l’employeur. Cette méthode peut suffire à une personne qui ne consulte son épargne qu’une fois de temps en temps. Elle devient moins pratique lorsqu’une question apparaît entre deux communications ou lorsqu’il faut retrouver une information sans chercher dans ses courriels et ses papiers.
Les applications bancaires généralistes sont souvent meilleures pour suivre les dépenses courantes, les comptes et les mouvements du quotidien. Elles ne remplacent pas forcément une application spécialisée dans l’épargne d’entreprise. À l’inverse, Mon Epargne Entreprise n’a pas vocation à devenir votre centre de pilotage financier complet. Le bon choix dépend donc de votre besoin : suivi professionnel ciblé ou gestion globale de vos finances.
Je ne choisirais pas cette application comme outil principal si je voulais analyser tout mon patrimoine, établir un budget familial ou réunir plusieurs établissements au même endroit. Je la retiendrais plutôt comme un accès complémentaire, dédié à une poche d’épargne particulière. Cette séparation peut même être saine : elle évite de confondre l’argent disponible au quotidien avec une épargne liée à l’emploi et à des règles spécifiques.
À qui je la recommande, et dans quels cas je passerais mon tour
Je recommande Mon Epargne Entreprise aux salariés qui veulent consulter plus facilement leur épargne salariale depuis un smartphone, surtout lorsqu’ils se déplacent souvent ou ne souhaitent pas dépendre d’un ordinateur. Elle convient aussi aux personnes qui ont besoin de retrouver rapidement une information après une communication professionnelle, à condition d’avoir un accès compatible et une connexion suffisamment stable.
Je la conseillerais moins à quelqu’un qui ne dispose d’aucune épargne d’entreprise, qui utilise un téléphone ancien incompatible avec la version minimale requise ou qui préfère tout gérer depuis un navigateur sur grand écran. Elle ne sera pas non plus le meilleur choix pour une personne qui attend une application de conseil financier complet ou un outil de budget personnel.
Le nombre d’installations dépasse les cent mille, ce qui montre que l’application a trouvé son public, tandis que ses environ 565 avis détaillés donnent un aperçu plus qualitatif de l’expérience. Je prends ces éléments comme un signal de confiance, pas comme une garantie que chaque parcours sera identique. Les droits liés à l’épargne, les informations visibles et les démarches possibles peuvent dépendre de la situation professionnelle et du dispositif concerné.
Après l’avoir utilisée, je retiens surtout sa valeur de proximité. Elle ne rend pas l’épargne salariale plus simple par magie, mais elle la rapproche du moment où l’on se pose une question. Son principal point de vigilance reste la dépendance à la connexion et la nécessité de rester méthodique lorsqu’une page ne se charge pas ou qu’une démarche s’interrompt.
Pour moi, le verdict est favorable si votre besoin est précisément celui-là : suivre une épargne d’entreprise depuis un mobile, avec une application gratuite développée par BNP PARIBAS et suffisamment spécialisée pour éviter les détours d’un service bancaire généraliste. Je la vois comme un outil de consultation et de suivi pratique, à utiliser avec une connexion fiable, des habitudes de confidentialité et un peu de recul avant toute décision importante.
Les meilleurs aspects de Mon Epargne Entreprise
Points à garder à l’esprit concernant Mon Epargne Entreprise
Vous ne voulez pas lire l’intégralité de l’avis ?
Appuyez sur le bouton Télécharger
FAQ sur Mon Epargne Entreprise
Qu’est-ce que Mon Epargne Entreprise et à qui s’adresse cette application ?
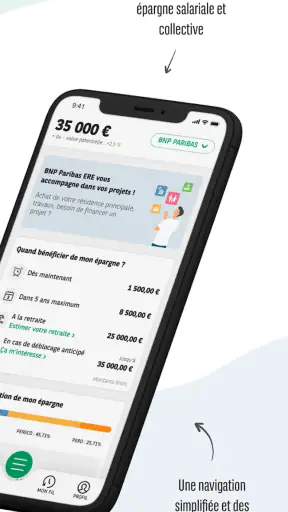
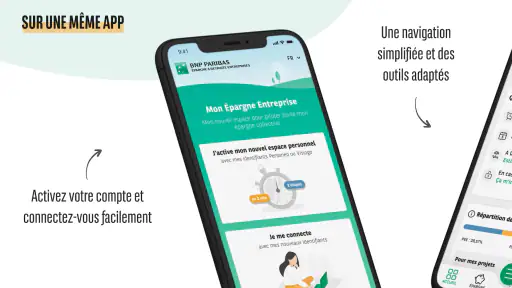
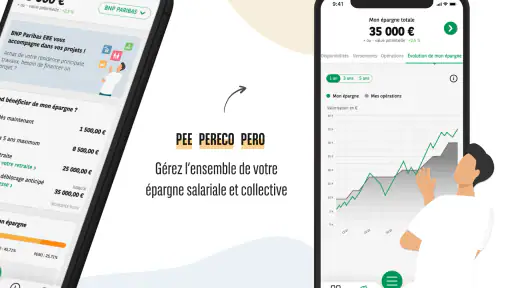
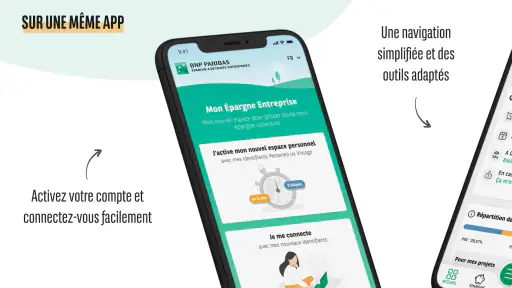
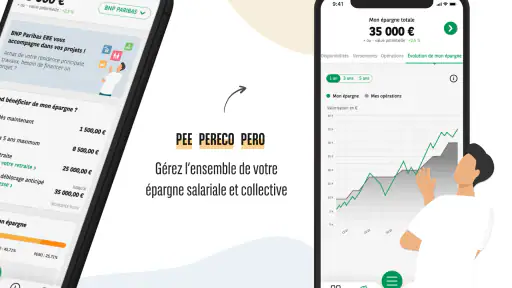
Mon Epargne Entreprise est une application destinée aux salariés qui disposent d’un dispositif d’épargne salariale ou d’épargne retraite proposé par leur employeur. Elle permet généralement de consulter ses avoirs, suivre les opérations, vérifier la performance des placements et accéder aux informations liées à son compte. L’accès dépend toutefois de l’organisme gestionnaire et de l’éligibilité du contrat de l’utilisateur.
Comment se connecter à Mon Epargne Entreprise pour la première fois ?
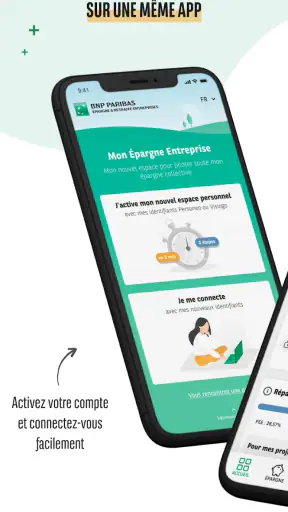
Lors de la première connexion, l’utilisateur doit généralement renseigner les identifiants transmis par son entreprise ou par l’organisme qui gère son épargne. Selon le dispositif, une activation peut être nécessaire à l’aide d’un code reçu par courrier, e-mail ou SMS. Il est important de télécharger l’application depuis une source officielle et de ne jamais communiquer ses codes à un tiers.
Quelles opérations peut-on effectuer depuis l’application ?
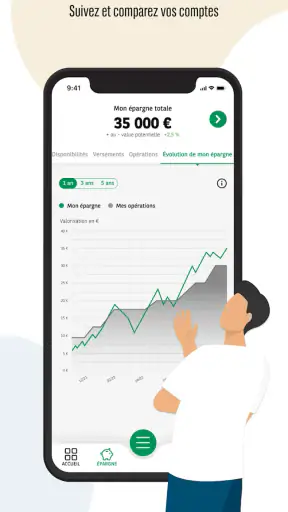
Les fonctionnalités disponibles peuvent varier selon le gestionnaire et le type de compte, mais l’application permet habituellement de consulter le solde, l’historique des mouvements, les supports d’investissement et les performances. Certains utilisateurs peuvent également effectuer des arbitrages, modifier leurs choix de placement, demander un versement ou suivre une opération de déblocage, sous réserve des règles applicables à leur contrat.
Mon Epargne Entreprise permet-elle de demander un déblocage ou un retrait de l’épargne ?
L’application peut proposer une fonctionnalité de demande de déblocage ou de retrait, mais celle-ci dépend du produit détenu, de la situation de l’utilisateur et des conditions légales ou contractuelles. Tous les avoirs ne sont pas immédiatement disponibles. Avant de valider une demande, il est recommandé de consulter les motifs autorisés, les justificatifs requis, les délais de traitement et les éventuelles conséquences fiscales.
Que faire en cas de problème de connexion, de mot de passe oublié ou de compte bloqué ?
En cas de difficulté, utilisez d’abord les options « Identifiant oublié » ou « Mot de passe oublié » présentes sur l’écran de connexion, puis suivez la procédure de vérification proposée. Si le compte reste bloqué, contactez le service d’assistance indiqué dans l’application ou sur les documents de votre épargne salariale. Évitez de multiplier les tentatives et vérifiez également que l’application est bien à jour.













